Einfache Amortisation mit offenen Annahmen rechnen
Anschaffung durch positiven jährlichen Nettovorteil teilen. Eine einfache Zeitrechnung mit klar benannten Grenzen.
Geprüft am:
Was die einfache Rechnung beantwortet
Die einfache Amortisation beschreibt hier, nach welcher rechnerischen Dauer ein einmaliger Anschaffungsbetrag durch einen gleichbleibenden jährlichen Nettovorteil gedeckt wäre. Sie ist eine vereinfachte Planungsrechnung. Sie sagt nicht, wie lange ein Produkt tatsächlich hält, ob die angenommenen Einsparungen eintreten oder ob eine Anschaffung insgesamt die beste Entscheidung ist. Diese Grenzen gehören bereits zur Beschreibung des Ergebnisses, nicht erst in eine Fußnote nach dem Kauf.
Für Energiesparprodukte ist besonders die Herkunft des jährlichen Vorteils wichtig. Die Verbraucherzentrale beschreibt mögliche Heizkostenvorteile smarter Steuerung als abhängig von vorheriger Nutzung. Deshalb sollte ein frei angenommener Betrag nicht als garantierter Jahresertrag behandelt werden. Trennen Sie bestätigte Kosten, gemessene Größen und Annahmen. Ein Ergebnis mit mehreren Dezimalstellen kann ungenaue Eingaben nicht präziser machen und ersetzt keinen tatsächlichen Verbrauchsnachweis.
Den Nettovorteil zuerst bestimmen
Der jährliche Nettovorteil ergibt sich aus den angenommenen vermiedenen Energiekosten abzüglich zusätzlicher jährlicher Betriebskosten. Dazu können im gewählten Betrachtungsumfang beispielsweise notwendige Dienste oder der Betrieb zusätzlich angeschaffter Komponenten gehören. Welche Positionen relevant sind, hängt vom konkreten Fall ab. Ein nicht geklärter Betrag darf nicht automatisch als null gelten. Erfassen Sie die Positionen einzeln, damit die Grundlage der späteren Division sichtbar bleibt.
Ist der Nettovorteil null oder negativ, gibt es unter diesen Annahmen keine positive einfache Rückzahlungsdauer. Eine Division durch null liefert keinen sinnvollen Kaufhinweis. Der Rechner dieser Seite zeigt deshalb in diesem Fall ausdrücklich an, dass keine einfache Amortisation entsteht. Das bedeutet nicht, dass ein Produkt keinen Komfortnutzen haben kann. Es bedeutet nur, dass die betrachtete Kostenersparnis die Anschaffung in diesem Modell nicht trägt.
Ein Beispiel mit laufenden Kosten
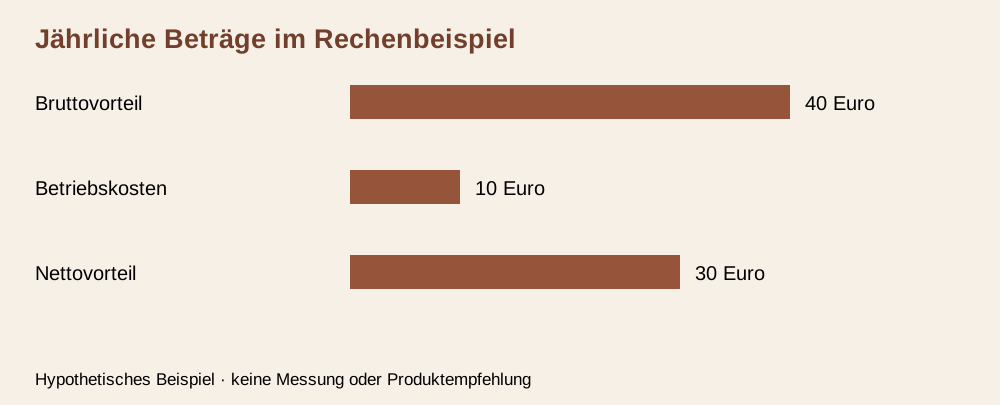
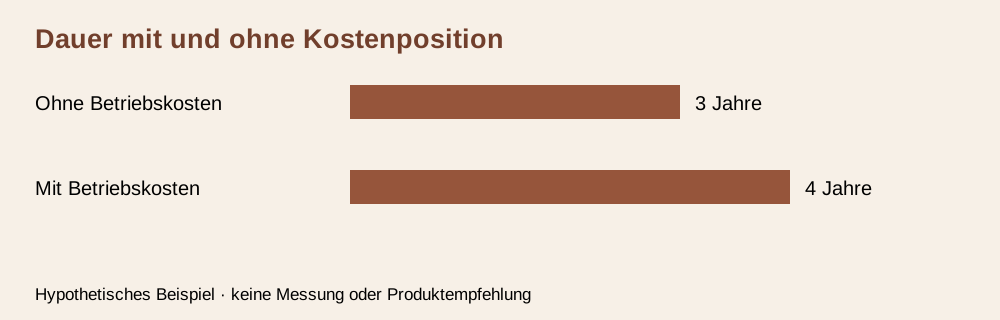
Angenommen, die Anschaffung kostet 120 Euro. Jährlich werden im Beispiel 40 Euro an Energiekosten vermieden, zusätzlich fallen 10 Euro Betriebskosten an. Der Nettovorteil beträgt 30 Euro. Die einfache Amortisation lautet 120 geteilt durch 30, also 4 Jahre. Würden die zusätzlichen Betriebskosten nicht berücksichtigt, ergäben sich scheinbar 3 Jahre. Diese Zahlen sind vollständig hypothetisch und stellen weder Marktpreise noch eine Produktempfehlung dar.
Die Betriebskosten beanspruchen 25 % des angenommenen Bruttovorteils. Der Nettovorteil entspricht 75 %. Die korrekt mit diesen Kosten berechnete Dauer liegt um rund 33,33 % über der Rechnung ohne Betriebskosten. Die Diagramme stellen deshalb sowohl die jährlichen Beträge als auch die beiden Rechenergebnisse dar. Die zweite Dauer zeigt eine ausgelassene Kostenposition, nicht ein tatsächlich besseres Produkt. Ohne denselben Betrachtungsumfang sind solche Ergebnisse nicht fair vergleichbar.
Empfindliche Annahmen erkennen
Die Rechnung unterstellt, dass der jährliche Nettovorteil über die betrachtete Zeit gleich bleibt. Änderungen von Nutzung, Arbeitspreis oder laufenden Kosten können das Ergebnis verschieben. Finanzierung, Reparaturen, Restwert und zeitliche Bewertung von Geld werden in dieser einfachen Variante nicht einbezogen. Wer diese Aspekte benötigt, braucht eine weitergehende Rechnung mit passenden Daten. Ein kurzer Rechner sollte seine Reichweite erklären statt eine vollständige Wirtschaftlichkeitsprüfung vorzutäuschen.
Prüfen Sie besonders, ob der angenommene Vorteil überhaupt zum bisherigen Zustand passt. Eine beworbene Quote ohne klare Bezugsgröße lässt sich nicht zuverlässig in Euro übersetzen. Ein Messgerät kann bei der Erfassung helfen, doch seine Eignung und die Vergleichbarkeit der Zeiträume müssen ebenfalls stimmen. Die historischen Fotos zeigen nur Gerätebauformen. Ihre Displaywerte werden nicht als Eingaben verwendet, und die Illustration des Titels ist kein Foto eines durchgeführten Tests.
Das Ergebnis als bedingte Aussage aufbewahren
Speichern Sie neben der berechneten Dauer die Anschaffung, jede jährliche Kostenposition und die Herkunft des angenommenen Vorteils. Formulieren Sie das Ergebnis als unter diesen Annahmen gerechnet. Wenn die Annahmen später geändert werden, lässt sich die Entscheidung so nachvollziehbar aktualisieren. Runden Sie erst das angezeigte Endergebnis sinnvoll. Eine scheinbar exakte Tageszahl wäre bei unsicheren Jahreswerten oft weniger ehrlich als eine verständliche begrenzte Aussage.
Die technische Eignung des Produkts bleibt unabhängig von der Rechnung zu prüfen. Eine kurze rechnerische Dauer macht ein ungeeignetes Gerät nicht passend und ist keine Anleitung zur Installation. Ebenso kann eine längere Dauer akzeptabel sein, wenn der gewünschte Komfort bewusst als eigener Kaufgrund genannt wird. Eine transparente Planung verbindet diese Gründe, ohne sie zu vermischen: bestätigte Aufgabe, vollständige Kosten und eine klar als bedingt bezeichnete Zeitrechnung.